La infraestructura en carreteras se colocó como el reto con mayor impacto para la cadena de suministro entre 2025 y 2026, de acuerdo con el Estudio Comparativo de Prácticas y Tendencias, desarrollado por #SoyLogístico Asociación y Deloitte.
Durante la presentación de la quinta edición de este estudio, Xavier Ordóñez, Presidente de #SoyLogístico, reconoció que si bien los diferentes desafíos mencionados por los encuestados, la infraestructura sí se ha vuelto un tema crítico.
“Somos un país que queremos ser más competitivos, somos un país que queremos ser cada vez mejor costo; entonces este tema ha sido algo que ha ido creciendo en los años y que se pide que la infraestructura sea de lo mejor”, expresó.
Ordóñez explicó que la infraestructura carretera impacta, por ejemplo, en los cálculos que las áreas o empresas de transporte hacen para circular a menor velocidad promedio comparado con lo que hacían antes.
“Obviamente todo termina en el costo. Alguien que tiene un vehículo que daba dos o tres viajes al día, ahora da uno o dos por este tema de la velocidad”, comentó, lo que se traduce en menor uso del activo y de viajes por conductor y camión.
Para el también Socio Líder Customer & Supply Chain Strategy de Deloitte Spanish Latin America, no se trata sólo de atender obra carretera, sino otros aspectos como la necesidad de tener mayor tecnología en las plazas de cobro, detectar cuellos de botellas y tener una mayor visión estratégica para conocer las necesidades puntuales en materia de infraestructura.
Por otro lado, también destacó que si bien este desafío para la cadena de suministro superó a la inseguridad en el país, ésta última no deja de ser menor o una preocupación para las empresas. Dentro de #SoyLogístico, dijo, han observado que los ejecutivos impulsan acciones para blindarse y ser menos vulnerables ante las situaciones de riesgo.
De hecho, por nivel de impacto, la inseguridad se colocó como el segundo reto en este estudio. Le siguieron temas como la disponibilidad de mano de obra calificada, exceso de inventario, infraestructura en puertos, volatilidad financiera e infraestructura en aeropuertos, por mencionar algunos.
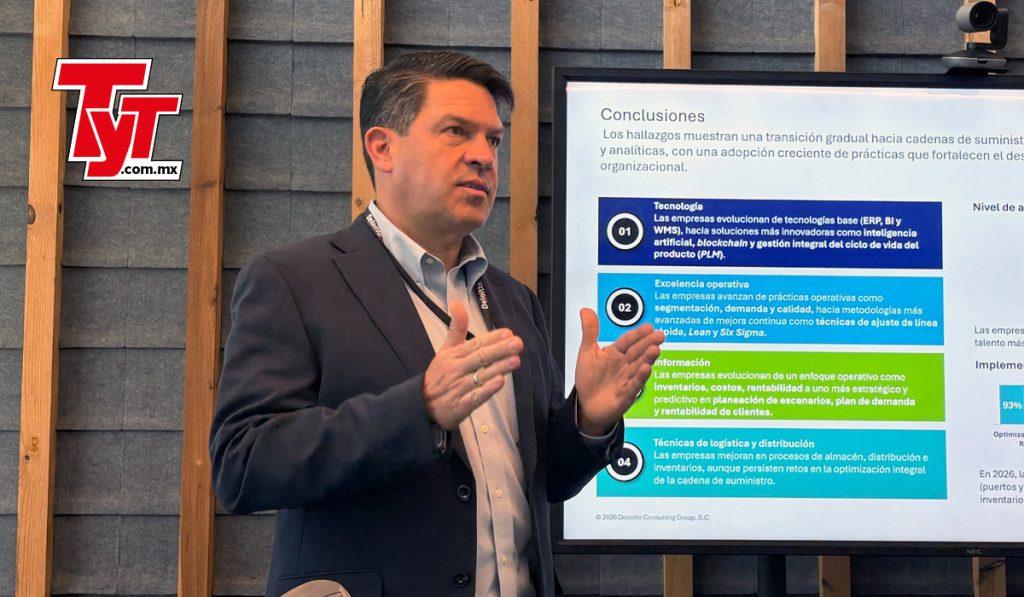
Tecnología: de la implementación al valor
Otro de los temas abordados en este estudio es la adopción tecnológica para la cadena de suministro en las organizaciones, donde diferentes soluciones se han consolidado como parte de las operaciones.
En este rubro destaca el uso de las herramientas de planificación de recursos empresariales (ERP, por sus siglas en inglés), con un 82% de nivel de implementación; sin embargo, el 46% de ellos consideró que aún hay oportunidades de mejora en su despliegue.
Para Xavier Ordóñez esto deja ver la exigencia que están teniendo los profesionales de la cadena de suministro en cuanto al uso de tecnología.
El estudio también deja ver que la inteligencia artificial (IA) presenta una oportunidad aún mayor, con el 54% de los encuestados que todavía no la implementa en sus operaciones, mientras que 78% consideró que hay oportunidades de mejora relacionadas con ésta.
“Creo que lo más importante de la inteligencia artificial es que sí va a democratizar el uso de la tecnología en empresas más pequeñas, porque, al final, hay soluciones que están siendo mucho más económicas”, mencionó. Con ello, previó que se dé un “vuelco importante” en la logística y el uso más integrado de la tecnología.
De hecho, el uso más integrado y efectivo en la tecnología también se observa en la calidad de la información, donde los encuestados señalaron estar satisfechos en indicadores como inventarios, ventas, nivel de servicio al cliente y retorno sobre los activos (ROA, por sus siglas en inglés).
Mientras que indicadores como logística y distribución, planeación de escenarios y rentabilidad de clientes, los profesionales de la cadena de suministro señalaron que aún hay oportunidades de mejora en la calidad de información.
Xavier Ordóñez resaltó que esto muestra que los encuestados están conscientes de los alcances de las tecnologías implementadas, pero se sienten insatisfechos con los tiempos en los que reciben los datos o desconfían si son exactos: “Esto es crítico en un ambiente en donde estamos viendo que la logística está subiendo de costo, es crítico para decidir si la información me está ayudando a hacer mi trabajo mejor”.
El propio estudio sugiere que los hallazgos muestran que la conversación está evolucionando y no se centra exclusivamente en adoptar tecnología, sino capturar su valor.
De hecho, en la edición de este 2026, aumentó la satisfacción con la disponibilidad de información respecto a 2024, lo cual, de acuerdo con el propio estudio, refleja una mejor capacidad en las soluciones tecnológicas para impulsar la visibilidad y facilitar la toma de decisiones.
En busca de la excelencia
El estudio también explora la mejora continua dentro de la cadena de suministro, donde las empresas grandes concentraron 50% de la implementación de buenas prácticas –principalmente certificaciones– mientras que las medianas representan 23% y las pequeñas 27 por ciento.
“Es importante decirlo: la implementación es baja, lo que vemos en las empresas grandes es lo que realmente jalan al promedio. A las empresas chicas sí les cuesta mucho tener el personal, el recurso, para lograrlo. Por eso decía que la inteligencia artificial puede democratizar más cosas”, compartió Ordóñez.
El estudio destaca que la misma tendencia se observa en logística y distribución, donde las organizaciones de mayor tamaño concentran el 52% de la implementación de estrategias relacionadas con optimización de transporte, redes logísticas, almacenes e inventarios; mientras que las pequeñas y medianas empresas participan con 26% y 22 por ciento, respectivamente.
Rumbo a la sustentabilidad
Este documento también encontró que si bien las iniciativas de sustentabilidad ya generan resultados positivos en más del 40% de las empresas encuestadas, se detecta un potencial adicional de mejora, lo cual refleja una madurez aún en desarrollo.
El estudio reveló que el 44% de los encuestados que ha implementado estrategias o soluciones para la optimización de uso de energía en planta, transporte u otros activos, está satisfecha de sus beneficios. Otro 43% consideró que hay posibilidades de mejora y apenas el 13% no las ha desplegado.
De acuerdo con este análisis, la optimización energética, además de ser una técnica de sustentabilidad, es una estrategia de reducción de costos, por lo que es la más implementada por las empresas, por encima de otros rubros como la gestión de residuos y el uso de combustibles alternativos.
“Esto indica que las compañías están privilegiando iniciativas con impacto directo en eficiencia y costos antes de avanzar hacia transformaciones más profundas en materia de descarbonización”, destaca el documento elaborado por Deloitte y #SoyLogístico.
Tercerización del transporte, en crecimiento
Otro aspecto que analiza el estudio es el nivel de tercerización, donde el transporte inbound encabezó la lista con el 54% entre los encuestados; mientras que el outbound primario se ubicó en el 49% y el secundario en el 46 por ciento.
Las cifras contrastan con los niveles de tercerización de almacenes de producto terminado (18%), operaciones de mantenimiento (18%), almacén de materias primas (5%) y manufactura (2%).
“Cada empresa tiene que analizarlo y, como decimos, este estudio hay que leerlo: cómo es lo que otros están haciendo, qué gano yo de él; es cuestionar si yo debería de hacerlo porque muchos lo están haciendo. No es forzoso que yo lo tenga, pero sí me está diciendo un tema de análisis interno”, comentó el experto.
Xavier Ordóñez comentó que la tercerización dice mucho de las oportunidades de optimizar costos a través de proveedores de servicios logísticos: “Hay de todo, pero si lo puedes tercerizar y lo puedes variabilizar y tienes un grado de cierto orden, te va a liberar recursos y te va a quitar muchos dolores de cabeza”.
El 5° Estudio Comparativo de Prácticas y Tendencias en México 2026 reúne la perspectiva de 78 líderes de cadena de suministro de nueve industrias: consumo, logística y distribución, manufactura, servicios, y retail, principalmente; las cuales fueron también clasificadas en empresas grandes, medianas y pequeñas.
Te invitamos a escuchar el nuevo episodio de nuestro podcast Ruta TyT: