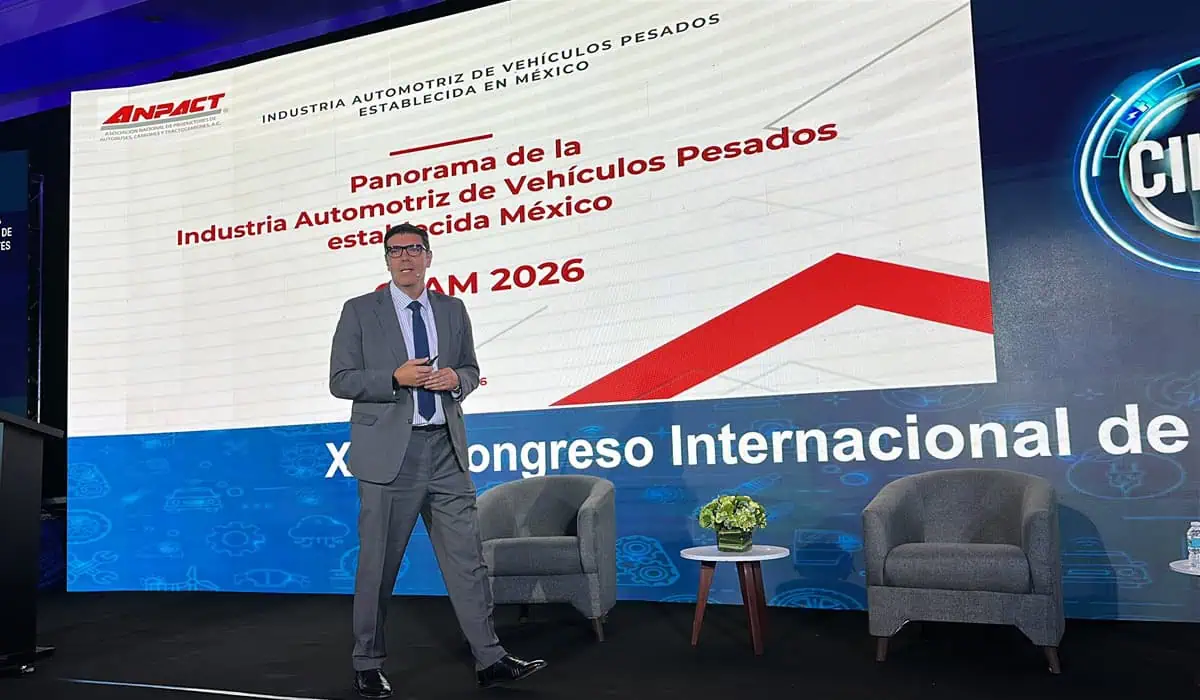
La industria mexicana de vehículos pesados mantiene un papel estratégico para la economía nacional, tanto por su contribución manufacturera como por su participación en el movimiento de mercancías y el comercio exterior, señaló Rogelio Arzate, presidente de la Asociación Nacional de Productores de Autobuses, Camiones y Tractocamiones (ANPACT).
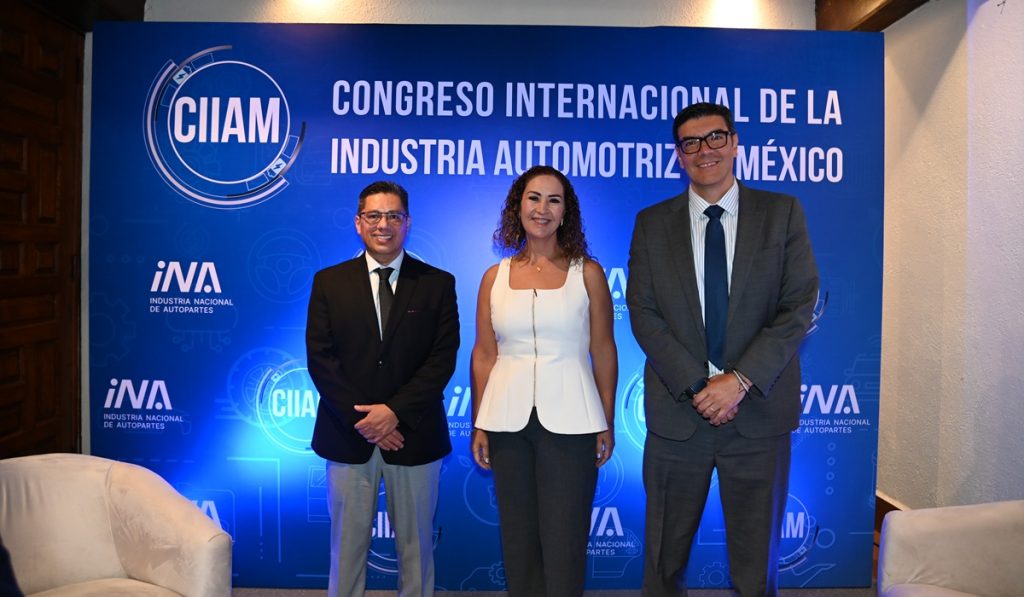
Al participar en el Congreso Internacional de la Industria Automotriz en México (CIIAM), Arzate destacó que el sector genera más de 150,000 empleos directos e indirectos, además de tener presencia manufacturera en distintas regiones del país.
Detalló que México cuenta con 13 plantas de manufactura de vehículos pesados, así como una planta de manufactura de motores; además, la industria del autotransporte contribuye en 6% al PIB nacional, genera 80,000 empleos directos y 28,000, indirectos.
El presidente de ANPACT añadió que la industria de vehículos pesados representa una actividad relevante para la manufactura mexicana, con inversiones acumuladas cercanas a 6,000 millones de dólares. Asimismo, el sector mantiene una fuerte orientación exportadora, principalmente hacia Estados Unidos, destino de más de 98% de las unidades exportadas, aunque también existen oportunidades de crecimiento en mercados como Canadá, Colombia y otros países de América Latina.
Mercado interno, a la baja en 2025
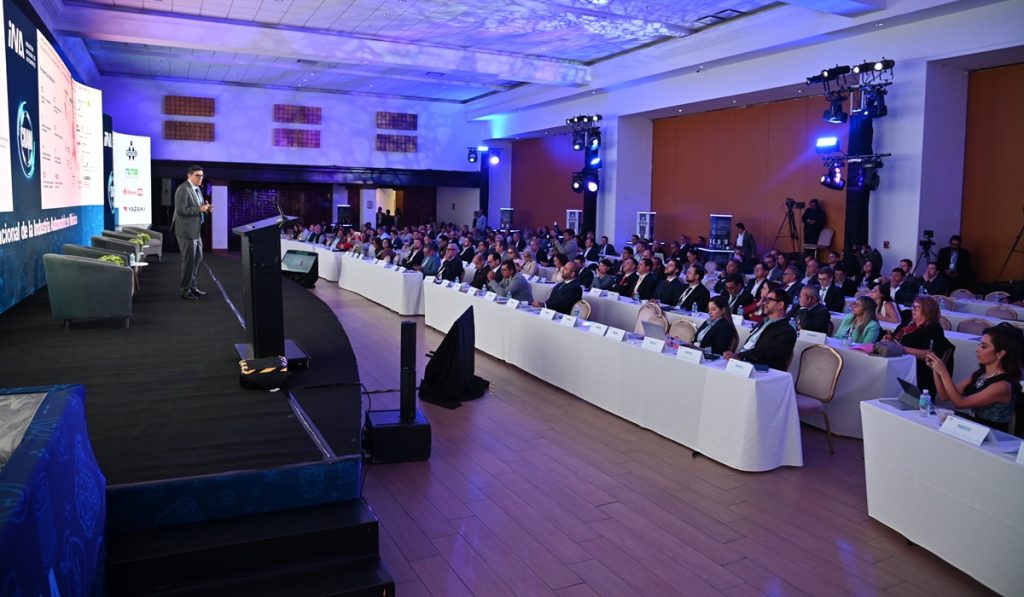
Ante cerca de 200 asistentes, el directivo comentó que, después de registrar uno de sus mejores resultados en 2024, con ventas cercanas a las 58,300 unidades, el mercado interno de vehículos pesados sufrió una contracción de 46.3% durante 2025. Entre los factores señalados se encuentra la compra anticipada de unidades durante 2024 ante el cambio tecnológico hacia vehículos con normas de emisiones más exigentes.
Para 2026, la industria observa una recuperación gradual. Arzate indicó que en agosto se comercializaron alrededor de 3,025 unidades y el mercado mantiene una tendencia positiva durante el año. La producción también muestra señales de recuperación, impulsada en buena medida por la demanda proveniente de Estados Unidos.
Por otra parte, Rogelio subrayó que, uno de los principales desafíos para el mercado nacional es el crecimiento de las importaciones de vehículos usados provenientes de Estados Unidos. Mientras que entre 2019 y 2022 ingresaban menos de 10,000 unidades anuales en promedio, en 2023 el volumen prácticamente se duplicó y en 2024 se triplicó. Para 2025 se registró una reducción de 14.3%; sin embargo, a junio de 2026 ingresaban alrededor de 53 vehículos usados por cada 100 unidades nuevas comercializadas.
Advirtió que esta dinámica afecta el valor de reventa de las unidades nacionales y dificulta la renovación de las flotas. También señala preocupaciones relacionadas con los niveles de emisiones y seguridad de algunos vehículos usados que ingresan al país. Entre las acciones planteadas se encuentra la aplicación de precios de referencia y modificaciones al esquema de importación.
Renovación de flota, el otro desafío
Por lo que respecta a la antigüedad del parque vehicular, Arzate señaló que representa otro de los grandes retos, pues la edad promedio de la flota se ubica en 19.3 años y existen unidades registradas con hasta 50 años de antigüedad. Además, estimó que, para reducir la edad promedio a 10 años, sería necesario retirar de circulación alrededor de 352,000 unidades.
Para impulsar la renovación, actualmente se aplican mecanismos como la depreciación acelerada y un programa de garantías trabajado con Nacional Financiera, mediante el cual se puede cubrir hasta 70% del valor del vehículo con condiciones preferenciales. Sin embargo, el representante de ANPACT consideró necesario avanzar también en un programa de chatarrización que permita retirar unidades antiguas de circulación.
Descarbonización requiere infraestructura
En materia ambiental, Arzate reconoció que no existe una sola tecnología que pueda atender las necesidades de todos los segmentos del transporte. Actualmente, más de 98% de las ventas corresponden a vehículos diésel, pero los fabricantes también cuentan con soluciones eléctricas, híbridas, a gas natural y biocombustibles, además de pruebas con hidrógeno.
Afirmó que la electrificación se perfila para aplicaciones como distribución de última milla y transporte de personal. No obstante, advirtió que una mayor penetración de vehículos eléctricos requerirá ampliar significativamente la capacidad de generación, transmisión y distribución eléctrica.
Refirió que, si el 10% de las aproximadamente 50,000 unidades que se comercializan anualmente fueran eléctricas, se requeriría una capacidad de carga estimada en 611 unidades de infraestructura energética, equivalente, según la presentación, al consumo anual de alrededor de 222 estadios Azteca o 240,000 viviendas.
A este desafío se suma la disponibilidad de combustibles. Rogelio señaló que alrededor de 78% de las estaciones analizadas cuenta con diésel de ultra bajo azufre, un elemento necesario para el correcto funcionamiento de las tecnologías de emisiones más recientes. Por ello, planteó fortalecer la distribución y disponibilidad de este combustible en las principales carreteras del país.
Por último, identificó cuatro grandes retos para avanzar en la transición energética: la antigüedad de la flota, el crecimiento de vehículos usados importados, la insuficiente penetración de nuevas tecnologías y la falta de infraestructura energética. A ello sumó la necesidad de fortalecer el marco legal y las condiciones para el desarrollo de infraestructura de carga eléctrica, gas natural e hidrógeno.
Te invitamos a escuchar el nuevo episodio de nuestro podcast Ruta TyT: