Durante mucho tiempo, el cumplimiento aduanero y la contabilidad parecieron estar por caminos distintos dentro de las empresas. Mientras un área se ocupaba de los pedimentos, las mercancías y los impuestos al comercio exterior, la otra registraba las operaciones y verificaba su impacto financiero y fiscal.
Con la entrada en vigor de la Manifestación de Valor Electrónica (MVE) hoy resulta necesario replantear esa separación. Su implementación hace indiscutible que la información que se transmite en materia aduanera debe guardar una relación lógica y documental con las operaciones comerciales, financieras y contables de la empresa.
Para el profesional de la Contaduría Pública, el desafío va más allá de conocer esta nueva obligación. Implica participar en la construcción de una trazabilidad que permita explicar, de principio a fin, cómo se originó una operación de importación, cómo se determinó su valor y qué documentos respaldan las cifras declaradas.
El artículo 59, fracción III, de la Ley Aduanera establece la obligación de los importadores de obtener y conservar la documentación necesaria para acreditar los elementos que permitan determinar el valor de las mercancías.
A ello se suman las disposiciones previstas en el Reglamento de la Ley Aduanera y en las Reglas Generales de Comercio Exterior, que establecen la información y los documentos relacionados con su transmisión electrónica.
En este contexto, la MVE no debe entenderse únicamente como un cambio de formato o como una responsabilidad exclusiva del área de tráfico o de la agencia aduanal. La información que la sustenta nace, en realidad, en diferentes puntos de la organización: una orden de compra, un contrato, una factura, un pago, un flete, un seguro o un registro de inventarios.
Esto representa un cambio importante para los importadores y también para la parte contable. Las cifras relacionadas con una importación pueden tener reflejos distintos dentro de la empresa y, precisamente por ello, se requiere congruencia.
El valor facturado debe poder relacionarse con las cuentas por pagar; los pagos con las transferencias y registros bancarios; la mercancía con los documentos de transporte y las entradas al almacén, y el despacho aduanero con las cuentas de gastos y registros contables correspondientes.
Encontrar diferencias no necesariamente significa que exista alguna irregularidad en la operación, pues pueden existir ajustes, pagos posteriores o particularidades propias de cada operación.
Sin embargo, cuando la empresa no está consciente de dichas diferencias o no cuenta con documentación suficiente para explicarlas, el riesgo aumenta considerablemente.
Aplicación práctica
¿Por dónde empezar? La implementación o revisión de controles relacionados con la MVE no debería iniciar preguntando quién capturará la información en el sistema. Antes de eso, conviene conocer cómo nace, se desarrolla y termina una operación dentro de la empresa.
Una importación comienza normalmente con una necesidad comercial. Después se genera una orden de compra, se negocian condiciones con el proveedor y se establece el precio de la mercancía. Más adelante aparecen documentos de transporte, facturas, pagos, registros de inventario y, finalmente, el despacho aduanero.
En cada una de esas etapas intervienen áreas diferentes y, si la información no se encuentra conectada, es fácil que surjan inconsistencias.
Una herramienta sencilla para identificar los riesgos consiste en realizar un diagnóstico inicial:
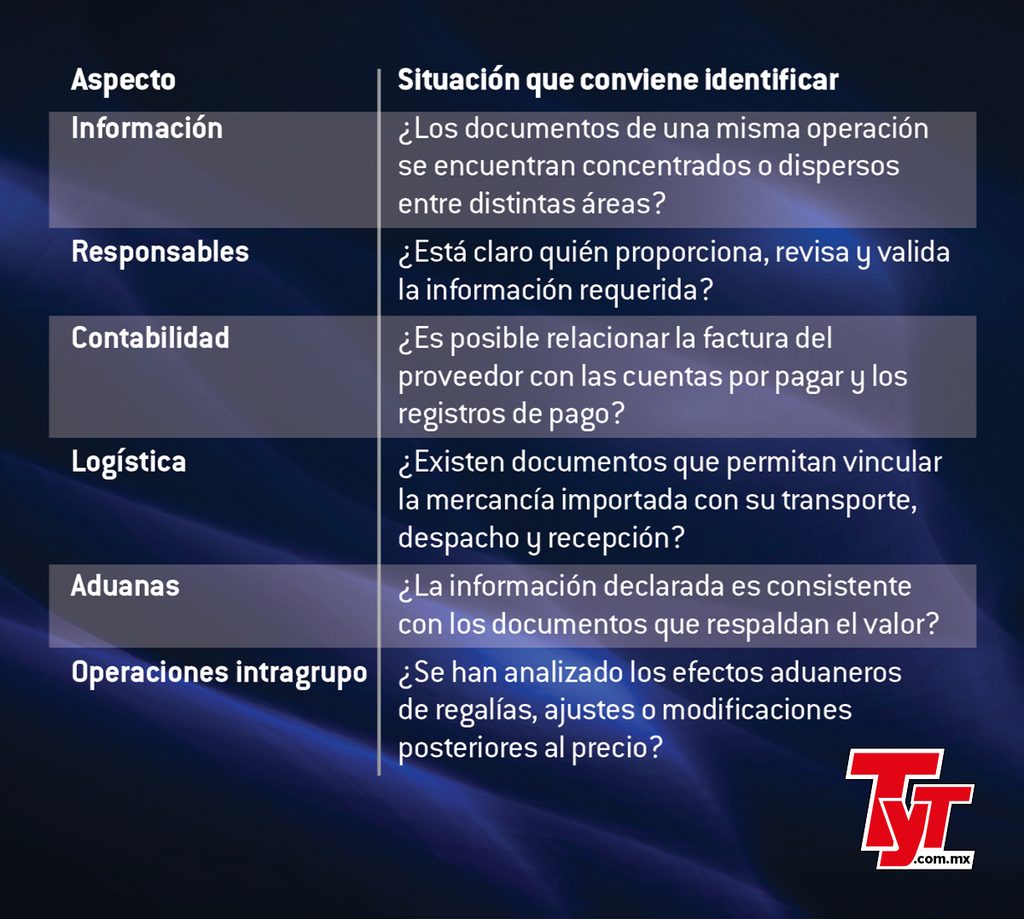
Este ejercicio de inicio permite detectar algo que ocurre con frecuencia: la empresa sí cuenta con la información necesaria, pero no necesariamente sabe dónde localizarla o cómo relacionarla con una operación específica y tener claro quién es el responsable de esta. Por ello, uno de los primeros objetivos debe ser construir la ruta documental.
Una ruta de control en siete pasos
Con base en la experiencia en revisiones de cumplimiento, es posible identificar siete acciones que pueden fortalecer la coordinación y comunicación entre las áreas involucradas:
1. Definir responsables. Es importante señalar que la obligación de integrar y conservar la información corresponde al importador. La participación de terceros no sustituye la necesidad de que la empresa conozca y controle su propio expediente.
2. Identificar la operación desde su origen. Es recomendable vincular los documentos comerciales mediante un identificador común. Esto facilita posteriormente la búsqueda y conciliación de la información.
3. Seguir el flujo financiero. La factura del proveedor debería poder relacionarse con el registro de la cuenta por pagar y, cuando corresponda, con los documentos que acrediten el pago y si existen diferencias, estas deben estar justificadas.
4. Revisar los elementos que integran el valor en aduana. El precio de factura no siempre representa, por sí solo, el valor declarado. Es indispensable identificar los conceptos adicionales que puedan tener un impacto en su determinación y conservar el soporte correspondiente.
5. Conectar la documentación logística. La empresa debe poder seguir el recorrido documental de la mercancía: su transporte, llegada y registro en almacén. Esta información puede resultar relevante para demostrar la realidad de la operación.
6. Analizar operaciones entre partes relacionadas. Los ajustes intercompañía, regalías u otros conceptos registrados posteriormente pueden tener implicaciones que conviene evaluar desde distintas perspectivas, incluyendo la aduanera y la contable.
7. Revisar antes de transmitir. Una validación previa permite detectar documentos ilegibles, archivos incompletos, montos inconsistentes o información que no corresponde a la importación.
Conciliaciones que pueden hacer la diferencia
Una práctica particularmente útil consiste en establecer conciliaciones periódicas entre la información que “tradicionalmente” podría estar separada:
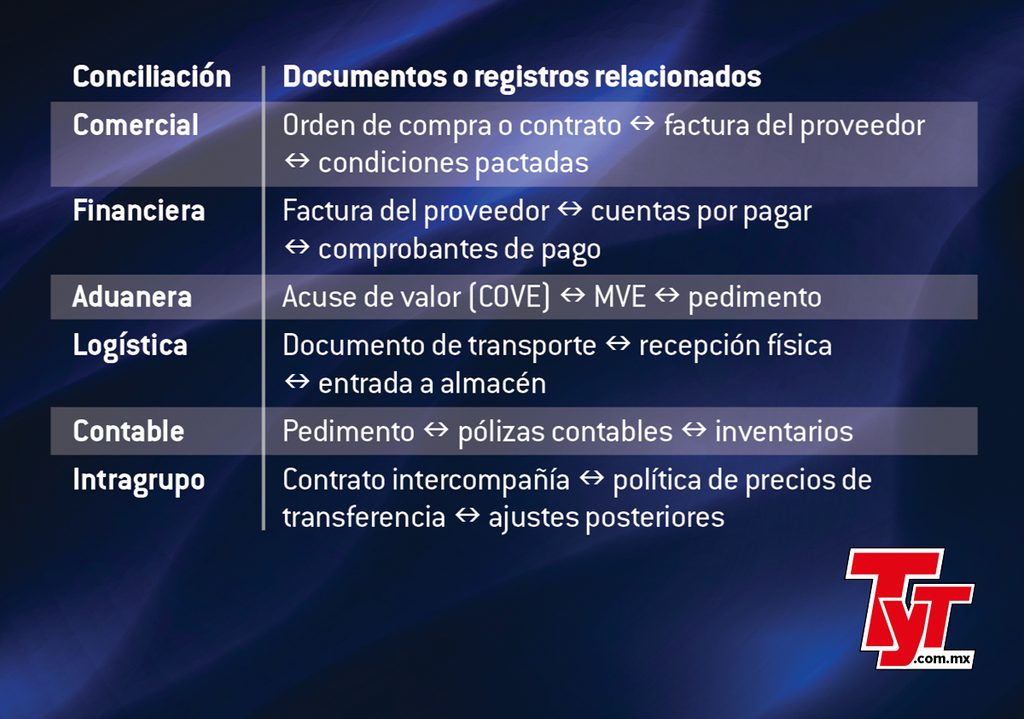
Ojo: Estas conciliaciones no deben entenderse como una exigencia de coincidencia absoluta entre todos los documentos. En la práctica pueden existir diferencias de fechas, tipos de cambio, pagos parciales o ajustes posteriores. Lo importante es que la empresa pueda identificar el origen de cada diferencia y contar con elementos suficientes para explicarla.
Aquí es donde el contador público puede asumir un papel relevante. Su participación no se limita solo a registrar la operación una vez que la mercancía ingresó al país.
Puede contribuir a diseñar controles, identificar diferencias, establecer mecanismos de conciliación y ayudar a que la información financiera tenga una conexión clara con la documentación comercial y aduanera.
La MVE, en ese sentido, puede convertirse en una oportunidad para revisar procesos que ya presentaban áreas de mejora. Una empresa que no logra relacionar una factura con un pago o con una entrada de inventario probablemente enfrenta un problema de control interno que va más allá del cumplimiento aduanero.
La Manifestación de Valor Electrónica llega a confirmar que el comercio exterior no es una actividad aislada dentro de las organizaciones y que las operaciones de importación involucran decisiones comerciales, movimientos financieros, registros contables, actividades logísticas y obligaciones fiscales y aduaneras.
Pretender que una sola área concentre toda la responsabilidad puede generar vacíos de información y aumentar el riesgo de errores e inconsistencias.
Para el profesional de la Contaduría Pública, el reto consistirá en conocer la operación de manera integral. La mejor herramienta no será necesariamente la acumulación indiscriminada de documentos, sino la capacidad de demostrar la relación que existe entre ellos.
Un contrato, una orden de compra, una factura, un pago, un documento de transporte y un registro contable cuentan partes distintas de la misma operación, por lo que deberán ser congruentes y permitir reconstruir documentalmente la operación.
L.N.I. Blanca Hilda Hernández Bustos es integrante de la Comisión Técnica de Comercio Exterior del Colegio de la Contaduría Pública de México. Es licenciada en Negocios Internacionales y maestra en Derecho Aduanero y Comercio Exterior, con más de 15 años de experiencia en los sectores público y privado.
Te invitamos a escuchar el nuevo episodio de nuestro podcast Ruta TyT: