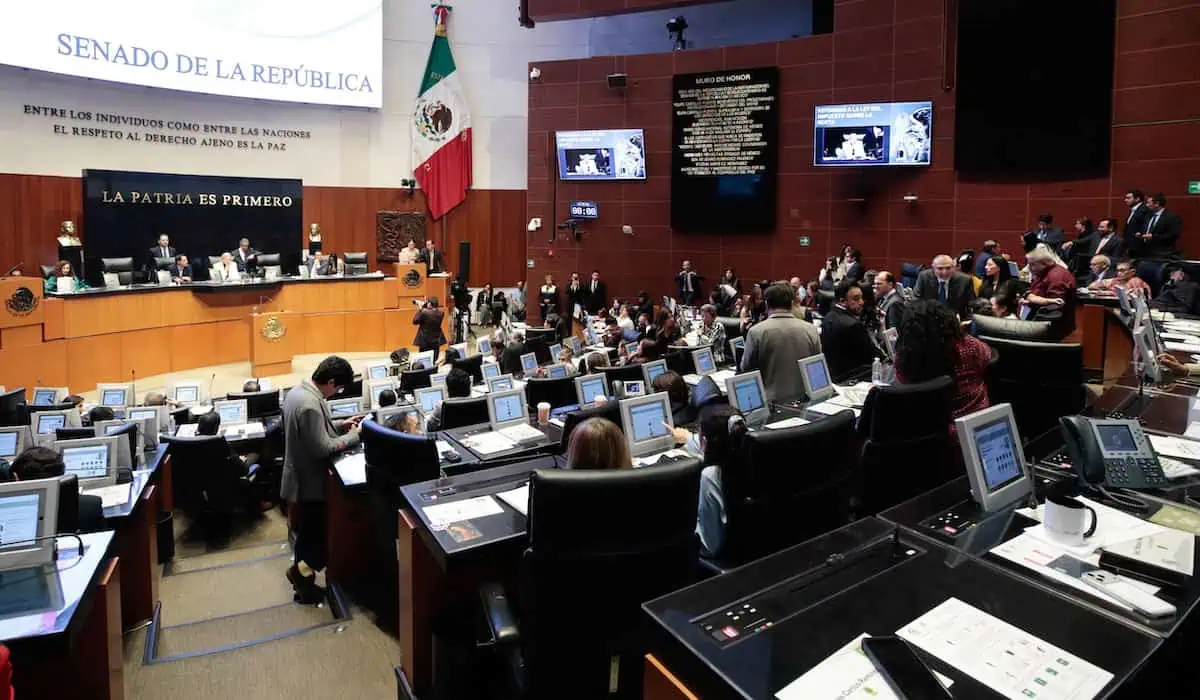
La Ley del Impuesto sobre la Renta (ISR), incluida en la Miscelánea Fiscal del Paquete Económico 2027, fue aprobada por el Senado con cambios al artículo 78-E para otorgar un trato diferenciado a las empresas del sector automotriz en materia de deducciones, una petición de la industria.
Con esta modificación, el dictamen de la Ley del ISR fue devuelto a la Cámara de Diputados, que deberá analizar si acepta o rechaza los cambios incorporados por los senadores antes de que el proyecto sea enviado al Ejecutivo Federal para su publicación en el Diario Oficial de la Federación (DOF).
La Asociación Mexicana de Distribuidores de Automotores (AMDA) había advertido la semana pasada que la reforma amenazaba la supervivencia de las agencias de vehículos ligeros y pesados, cuyos bajos márgenes de utilidad podrían dificultar el cumplimiento del nuevo límite a las deducciones.
La petición de la AMDA, respaldada por la Asociación Mexicana de la Industria Automotriz (AMIA) y la Asociación Nacional de Productores de Autobuses, Camiones y Tractocamiones (ANPACT), fue considerada durante la discusión en el Senado.
Deducciones para empresas automotrices
Durante la discusión en lo particular de las reformas a la Ley del ISR, los senadores aceptaron una propuesta del presidente de la Comisión de Economía, Emmanuel Reyes Carmona, para modificar el artículo 78-E, con el objetivo de mitigar los impactos de los cambios en los sectores automotriz y de autopartes y brindar certidumbre a las inversiones.
La propuesta original, enviada por la presidenta Claudia Sheinbaum al Congreso el pasado 8 de septiembre como parte del Paquete Económico 2027, reforma el artículo 78-B, relacionado con el límite a las deducciones autorizadas, y aplica a personas morales con ingresos superiores a 50 millones de pesos en el ejercicio fiscal.
La reforma establece que, si las deducciones son iguales o inferiores al 96.67% de los ingresos acumulables, no se permitirá deducir el 100% de los gastos, sino únicamente el 99%.
Si las deducciones superan el 96.67% de los ingresos acumulables, el monto total deducible quedará limitado estrictamente a ese porcentaje. Esto implica que las empresas deberán mantener un margen mínimo de utilidad del 3.33% sobre sus ingresos.
Aunque este artículo no se modificó, el senador Reyes Carmona presentó una reserva para cambiar el artículo 78-E e incluir a las empresas de la industria automotriz terminal que operan bajo autorización de depósito fiscal para el ensamble y la fabricación de vehículos.
El senador de Morena planteó que estas empresas queden excluidas de lo dispuesto en el Capítulo X, relativo al mecanismo de control de las deducciones autorizadas y de las pérdidas fiscales.
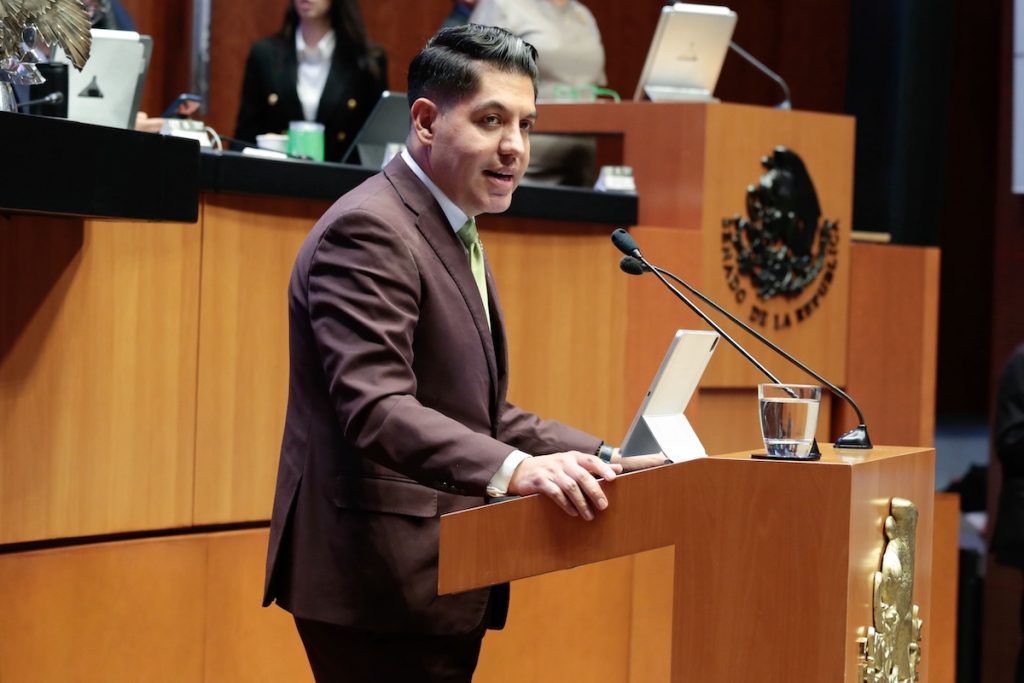
Argumentó que estos contribuyentes ya están sujetos a un régimen aduanero especializado, con autorizaciones, controles y obligaciones específicas, y que su operación es similar a la de las empresas maquiladoras, que ya están exentas.
Reyes Carmona también consideró necesaria una excepción para las empresas que realicen actividades de expendio al público, distribución o comercialización de gasolinas y diésel, siempre que cuenten con el permiso correspondiente previsto en la legislación del sector de hidrocarburos.
“Esta medida guarda congruencia con la estrategia para estabilizar el precio de hidrocarburos, renovada en agosto de 2026 como un acuerdo orientado a dar estabilidad a los combustibles esenciales para la movilidad y la economía de las familias mexicanas”, afirmó.
Con esta modificación al artículo 78-E, las armadoras de vehículos y las empresas comercializadoras de combustibles quedarían exentas del nuevo mecanismo de control de las deducciones previsto para 2027, sujeto a la aprobación definitiva de los cambios legislativos.
La Ley del ISR
La reforma a la Ley del ISR discutida y votada en el Senado también establece un mecanismo de control de las deducciones autorizadas y de las pérdidas fiscales para determinadas personas morales. Su propósito es fijar límites a la aplicación de estos conceptos, que, en ciertos supuestos, pueden reducir considerablemente la base gravable del impuesto.
Lo anterior responde a que el Servicio de Administración Tributaria (SAT) informó que, de 737,000 empresas que declararon ISR, solo 524,000 reportaron ingresos positivos. De estas, el 60.1% no pagó el impuesto; es decir, 318,000 empresas argumentaron pérdidas fiscales.
De este modo, se plantean límites y condiciones específicas para evitar la erosión de la base gravable y combatir la elusión, la evasión, el contrabando, la subvaluación y la facturación falsa, con el propósito de fortalecer la equidad contributiva.
Además, el proyecto plantea ampliar los beneficios del Régimen Simplificado de Confianza (RESICO). En el caso de las personas físicas con ingresos anuales de hasta 5 millones de pesos, el pago del ISR sería de 125,000 pesos. Para las personas morales, el límite de ingresos para tributar en este régimen aumentaría de 35 a 50 millones de pesos anuales.
Asimismo, se propone elevar de 900,000 a 1 millón de pesos el límite de ingresos exentos del ISR para las personas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas y pesqueras.
La Ley del ISR fue aprobada el martes por el Senado en lo general, con 78 votos a favor y 34 en contra. Sin embargo, el Pleno avaló la propuesta presentada por el senador Reyes Carmona, por lo que el dictamen fue devuelto a la Cámara de Diputados para continuar con el proceso legislativo.
Te invitamos a escuchar el nuevo episodio de nuestro podcast Ruta TyT: