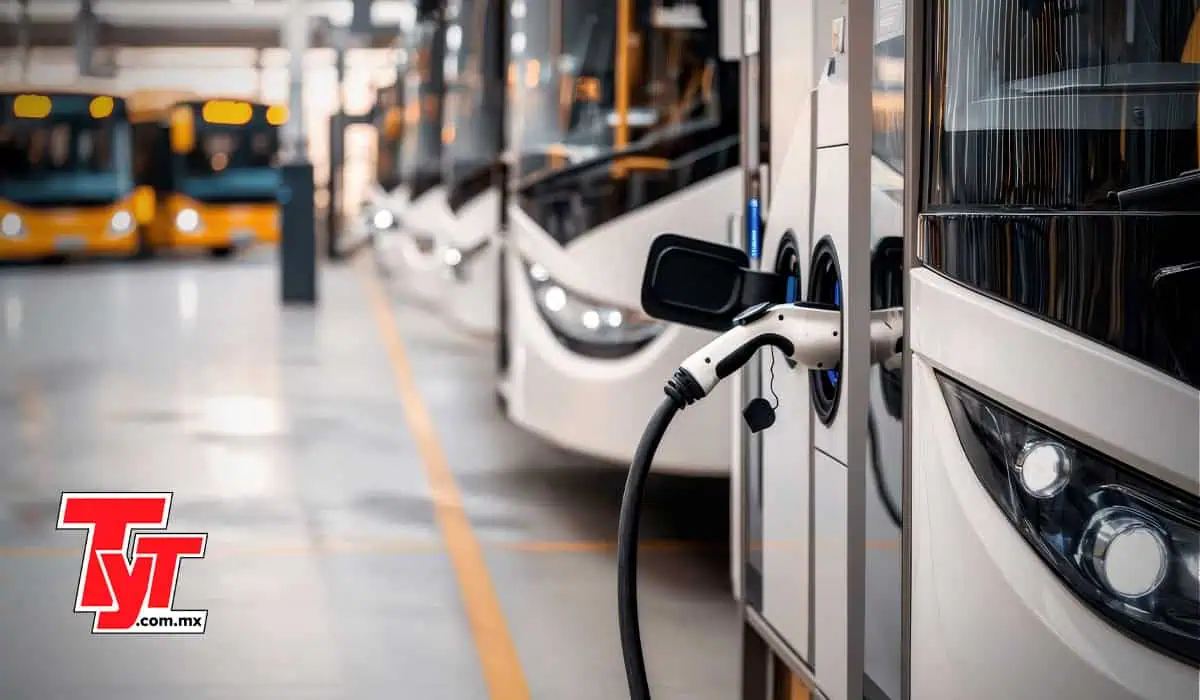
El mercado global de autobuses eléctricos de tamaño mediano y grande (hasta 14 metros) aumentará 11.8% en 2026 hasta alcanzar ventas por 15,510 millones de dólares (mdd), contra los 13,870 mdd que registró en 2025.
Lo anterior se desprende del informe «Mercado de autobuses eléctricos de tamaño mediano y grande (14 m): crecimiento, cuota, oportunidades y análisis competitivo, 2025–2034», elaborado por Credence Research, en el que también se prevé una cifra de 46,220 mdd para 2035, con una tasa de crecimiento anual compuesto del 12.9% entre 2026 y 2035.
De acuerdo con la firma de investigación, en 2025 se vendieron en todo el mundo casi 70,000 autobuses eléctricos, lo que supone un aumento de 12% con respecto a 2024, siendo el 98% de ellos modelos eléctricos de batería.
Este incremento proviene de tres fuentes: las normativas de cero emisiones para autobuses urbanos, las grandes licitaciones públicas que agrupan cientos de vehículos y las baterías de fosfato de hierro y litio (LFP), más económicas, que permiten a un autobús eléctrico cubrir la ruta de una jornada completa.
Asia-Pacífico ostenta la mayor cuota de mercado
Credence Research destacó que la región Asia-Pacífico ostentó la mayor cuota de mercado de autobuses eléctricos en 2025 con un 37.5%, ya que casi todos los nuevos autobuses urbanos vendidos en China son eléctricos y la India gestiona actualmente las mayores licitaciones de autobuses eléctricos fuera de China.
Europa, por su parte, tuvo una participación de mercado de 25% en 2025 y tiene un crecimiento anual previsto de 13.45%. La regulación europea establece que el 90% de los nuevos autobuses urbanos deberá ser de cero emisiones en 2030 y el 100% a partir de 2035.
Norteamérica, que registró un 22% de participación del mercado en 2025, presenta el crecimiento regional más lento, con 10.45% anual. Las ventas estadounidenses de autobuses eléctricos cayeron 40% en 2025, según el estudio.
Por su parte, América Latina ostentó en 2025 un 15.95% de participación de mercado, pero es la región con mayor crecimiento proyectado. En 2025, las ventas regionales superaron las 3,000 unidades y la flota en operación rebasó los 10,000 autobuses eléctricos.
Química LFP domina el mercado de baterías
Con respecto a las baterías de los autobuses, Credence Research detalló que la química LFP domina el mercado, mientras que las celdas de iones de sodio y otras tecnologías crecen más rápido. La tecnología de fosfato de hierro y litio (LFP) lideró con el 71.0% del valor en 2025.
Otras químicas, incluidas las de iones de sodio, crecen más rápido, a un ritmo anual del 21.98%, partiendo de una base muy reducida. El suministro de celdas vincula este mercado con el mercado de baterías de fosfato de hierro y litio.
Asimismo, la carga enchufable en cocheras domina los métodos de carga y recarga, mientras que la recarga de hidrógeno crece a mayor velocidad. La carga enchufable en depósito lideró con el 77.0% del valor previsto para 2025, ya que la mayoría de los autobuses urbanos pueden completar su jornada de servicio con una carga nocturna.
La recarga de hidrógeno crece a un ritmo más rápido, del 17.91% anual, siguiendo la tendencia de los pedidos de autobuses de pila de combustible. La carga inductiva permanece en fase piloto.
Autobuses de piso bajo lideran con 80.0%
El estudio considera autobuses eléctricos de 9 a 14 metros con propulsión total o parcial eléctrica, incluyendo modelos eléctricos de batería, de pila de combustible, híbridos e híbridos enchufables, así como otros sistemas de propulsión de bajas emisiones
Asimismo, excluye a los autobuses articulados de 18 metros o más, los minibuses de menos de 9 metros, los trolebuses alimentados por líneas aéreas en todo su recorrido y los cargadores autónomos. Dado que muchos pedidos combinan autobuses de 12 y 18 metros, solo se contabilizan los autobuses rígidos (no articulados).
La firma precisó que los autobuses urbanos eléctricos de batería de 12 metros concentran la mayor parte del valor de mercado, mientras que los segmentos de hidrógeno e iones de sodio crecen a mayor ritmo.
La empresa de investigación reveló que los autobuses de una sola planta con piso bajo dominan la configuración del mercado, mientras que los de dos plantas crecen a mayor velocidad.
Los autobuses de una sola planta con piso bajo o entrada baja lideraron con el 80.0% del valor previsto para 2025, dado que la normativa de accesibilidad exige un acceso sin escalones para la mayoría de los servicios urbanos. Los autobuses de dos plantas crecen más rápido, a un ritmo del 14.38% anual, impulsados por ciudades densamente pobladas del Reino Unido y Asia que requieren una mayor capacidad de asientos por metro de vía.
Desafíos del mercado
De acuerdo con el informe de Credence Research, los autobuses eléctricos de tamaño mediano y grande todavía requieren una inversión inicial mayor que las alternativas convencionales diésel, especialmente cuando se incluyen la infraestructura de carga y las actualizaciones de la red eléctrica. Por ello, las estructuras de financiamiento y el apoyo público siguen siendo fundamentales para la renovación de las flotas.
La disponibilidad de puntos de carga, los riesgos en el suministro de baterías y la evolución tecnológica también pueden complicar los procesos de adquisición. Los operadores deben planificar teniendo en cuenta las necesidades energéticas de las rutas, las ventanas de carga, la cualificación para el mantenimiento y la vida útil y el servicio de las baterías a largo plazo.
Se espera que los autobuses eléctricos de batería sigan siendo el principal motor de crecimiento, mientras que los sistemas de pila de combustible y los híbridos mantendrán su relevancia en aquellos casos en que la longitud de la ruta, el clima o la infraestructura favorezcan configuraciones alternativas.
Adicionalmente, la competencia entre fabricantes de equipo original (OEM) trascenderá cada vez más el vehículo en sí para abarcar soluciones integrales de carga, software de gestión de flotas, gestión del ciclo de vida de las baterías y contratos de servicio. Los proveedores capaces de garantizar la disponibilidad operativa, un costo total predecible y asistencia local estarán mejor posicionados ante las grandes tendencias del sector público.
Te invitamos a escuchar el nuevo episodio de nuestro podcast Ruta TyT: